Réponse courte. Une facture électronique n’est pas un PDF envoyé par e-mail. Elle passe par une « plateforme agréée », un peu comme une lettre passe par la poste. Depuis le 1er septembre 2026, presque toutes les entreprises doivent pouvoir en recevoir, même les micro-entrepreneurs qui ne facturent pas la TVA. À partir du 1er septembre 2027, les petites et moyennes entreprises, micro-entrepreneurs compris, devront aussi en envoyer à leurs clients professionnels, et envoyer aux impôts le total de leurs ventes aux particuliers. Les grandes entreprises le font depuis septembre 2026. Les dessins et les trois exemples ci-dessous montrent ce que cela change pour vous.
Transparence. Cette page ne contient aucun lien d’affiliation : les liens mènent aux sites officiels.
Notre méthode. Les règles de cette page viennent des sites officiels (impots.gouv.fr, economie.gouv.fr, entreprendre.service-public.gouv.fr), consultés les 11 et 12/10/2026. Léa, Paul, Mme Martin, le client A et le grossiste Matos & Cie sont des exemples inventés.
Cinq mots à connaître
- Facture électronique : une facture envoyée sous forme de données qu’un logiciel sait lire. Le format le plus courant, Factur-X, ressemble à un PDF mais contient ces données. Un PDF ordinaire envoyé par e-mail n’en est pas une.
- Plateforme agréée (on disait avant « PDP ») : une entreprise privée, autorisée par l’administration fiscale, qui envoie et reçoit vos factures électroniques. C’est un peu votre bureau de poste pour les factures. Plusieurs ont une offre gratuite.
- Annuaire : la liste tenue par l’administration qui indique, pour chaque entreprise, quelle plateforme reçoit ses factures. C’est le carnet d’adresses des plateformes.
- SIREN : le numéro à 9 chiffres de votre entreprise. Dans l’annuaire, c’est lui qui mène à votre plateforme.
- E-reporting : l’envoi aux impôts, par votre plateforme, du total de vos ventes qui ne passent pas par une facture électronique, comme les ventes aux particuliers.
Le trajet d’une facture électronique
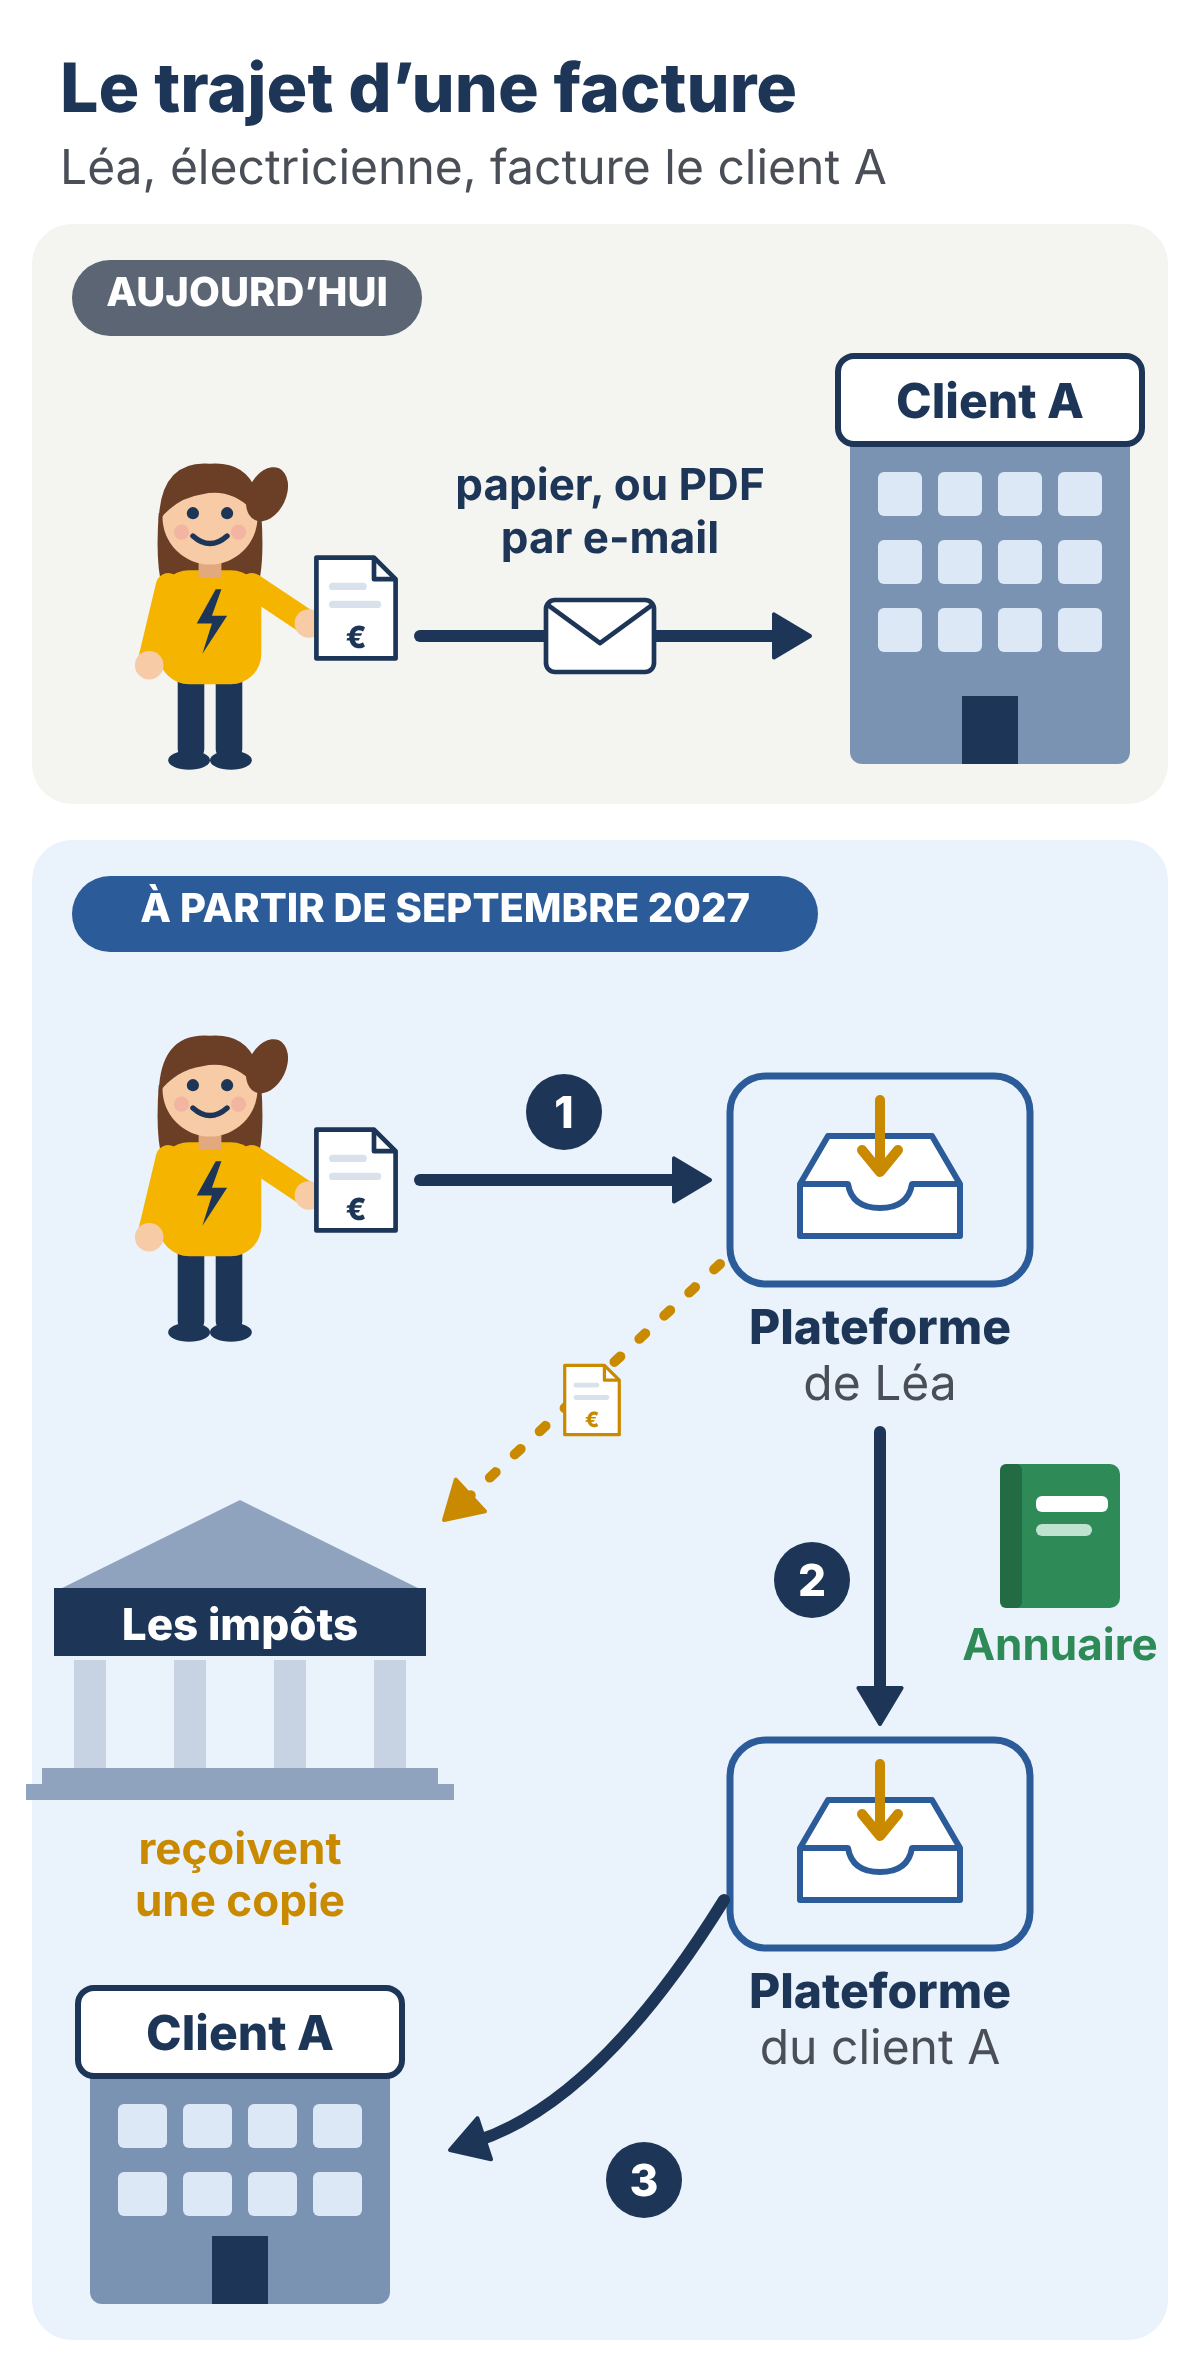
En clair : aujourd’hui, Léa envoie sa facture au client A sur papier, ou en PDF par e-mail. À partir de septembre 2027, elle la déposera sur sa plateforme (étape 1). Celle-ci trouve dans l’annuaire la plateforme du client A et la lui envoie, et les impôts en reçoivent une copie (étape 2). Le client A la reçoit (étape 3). Quand c’est vous qui recevez une facture, c’est le même trajet, dans l’autre sens.
Voir le trajet étape par étape
- Étape 1 : Léa fait sa facture dans son logiciel, comme aujourd’hui, et la dépose sur sa plateforme agréée.
- Étape 2 : sa plateforme cherche le SIREN du client A dans l’annuaire, y lit le nom de la plateforme du client A et lui envoie la facture. Au passage, une partie des données de la facture part aussi à l’administration fiscale.
- Étape 3 : le client A la retrouve dans son outil, avec ses factures reçues. Le nom de cet espace change selon l’outil : chez SumUp, c’est l’espace « Dépenses ».
La plateforme suit aussi l’état de chaque facture : déposée, refusée par le client, encaissée… Si le client refuse une facture, Léa le voit sur sa plateforme.
On peut utiliser une ou plusieurs plateformes, et en changer à tout moment. L’État ne fournit pas de plateforme gratuite : il tient seulement l’annuaire.
Votre cas en un coup d’œil
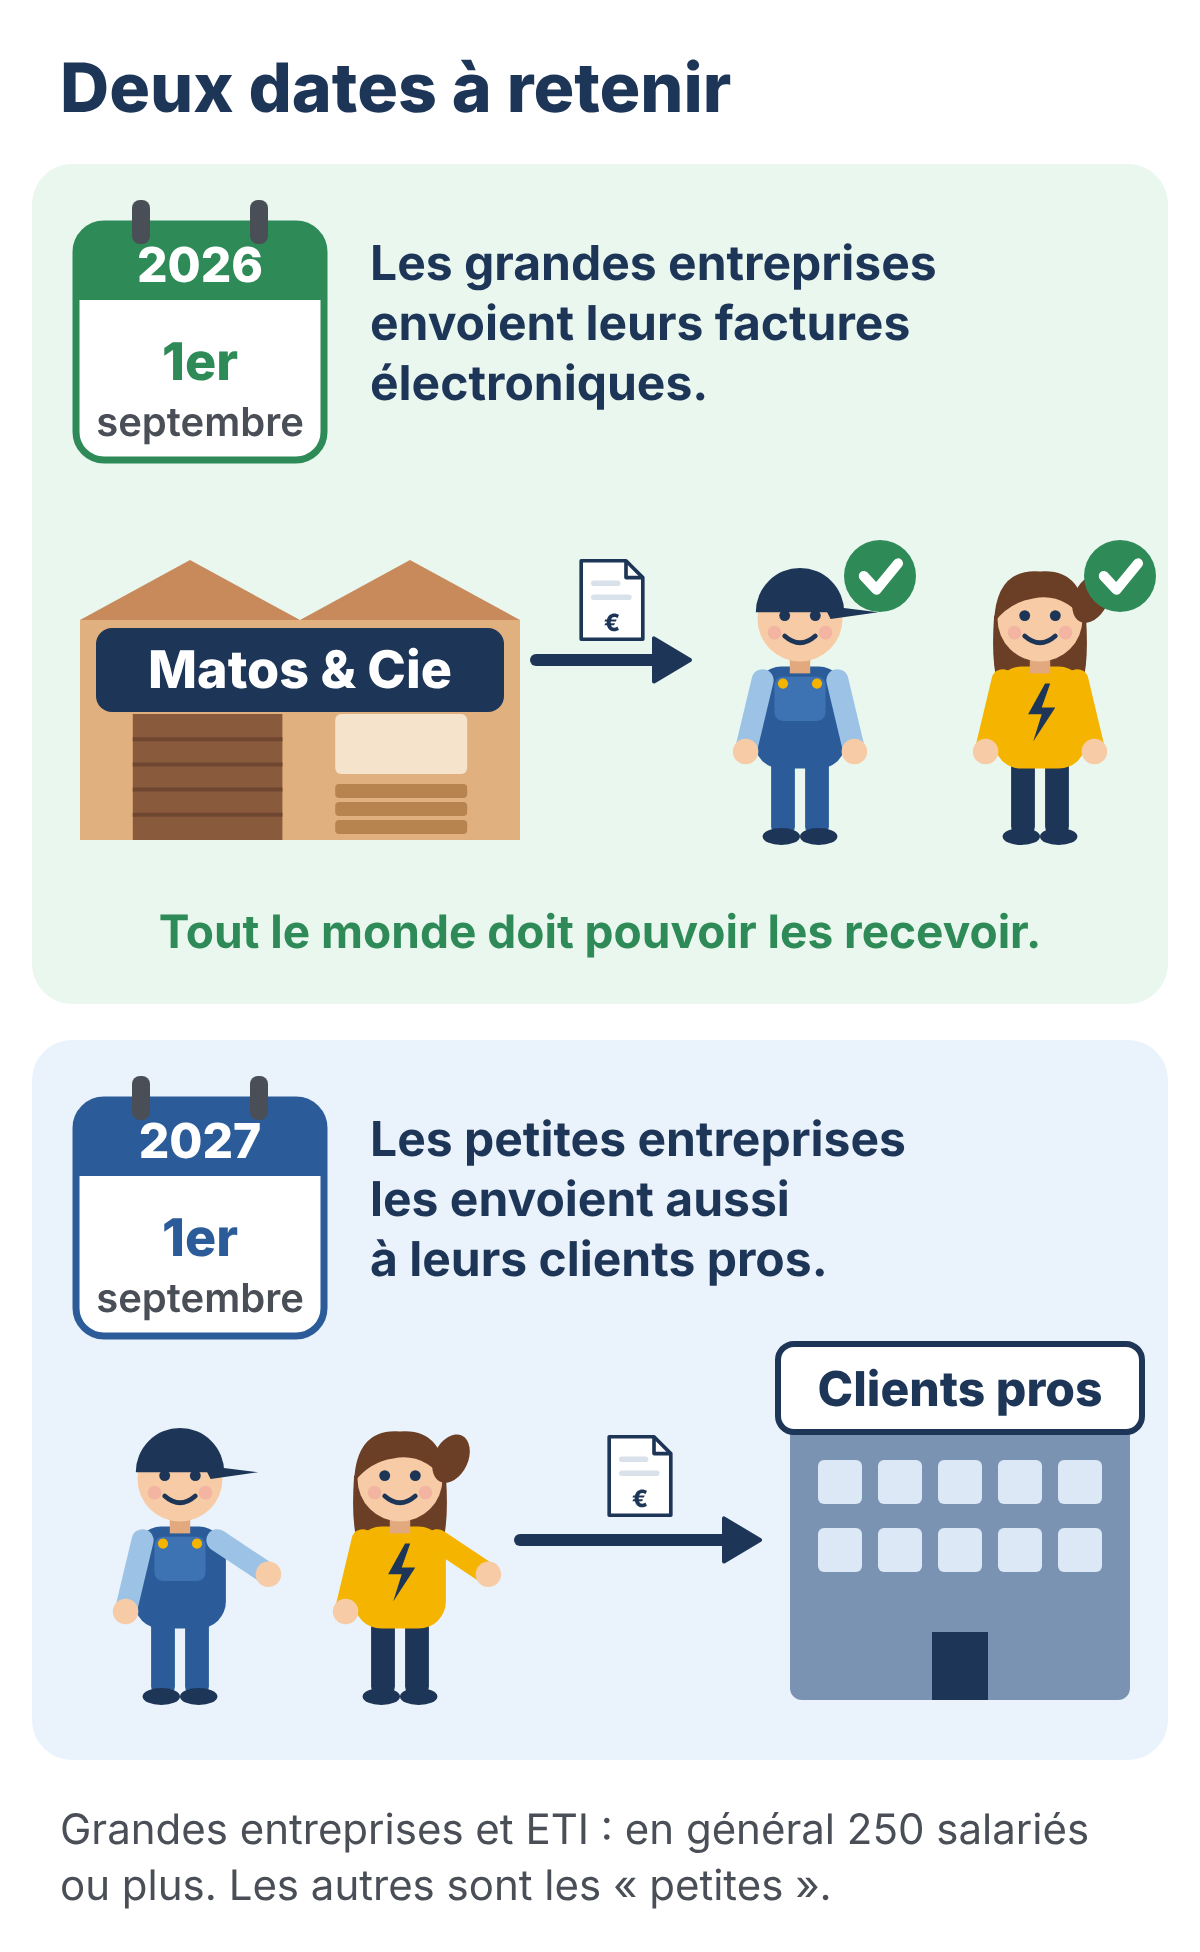
En clair : tout le monde reçoit depuis septembre 2026. Pour envoyer, il y a deux dates : septembre 2026 pour les grandes entreprises, septembre 2027 pour les autres. Avec ou sans TVA, les dates sont les mêmes.
Choisissez l’exemple qui vous ressemble :
- Paul, plombier en micro-entreprise, sans TVA (en franchise de TVA)
- Léa, électricienne en SARL avec 2 salariés, qui facture la TVA
- Matos & Cie, un grand grossiste en matériaux (une grande entreprise)
Voir le tableau des 3 cas
| Votre entreprise | Recevoir | Envoyer aux clients pros | E-reporting des ventes aux particuliers |
|---|---|---|---|
| Micro-entreprise en franchise de TVA | Depuis le 1/09/2026 | À partir du 1/09/2027 | À partir du 1/09/2027, tous les 2 mois |
| PME ou TPE qui facture la TVA | Depuis le 1/09/2026 | À partir du 1/09/2027 | À partir du 1/09/2027, chaque mois, ou tous les 10 jours si vous déclarez la TVA chaque mois |
| Grande entreprise ou ETI | Depuis le 1/09/2026 | Depuis le 1/09/2026 | Depuis le 1/09/2026 |
La taille se juge sur l’effectif, le chiffre d’affaires et le total du bilan. En général, une entreprise de moins de 250 salariés est une PME, et une TPE en compte moins de 10. Une ETI (entreprise de taille intermédiaire) en compte de 250 à 4 999, et une grande entreprise 5 000 ou plus. Pour la réforme, les ETI suivent le calendrier des grandes entreprises.
Exemple 1 : Paul, plombier en micro-entreprise, sans TVA (en franchise de TVA)
Paul travaille seul, en micro-entreprise. Il ne facture pas la TVA : il est « en franchise de TVA ». Il n’ajoute pas de TVA à ses prix, il n’en déclare pas, et il ne récupère pas celle de ses achats. Ses factures portent la mention « TVA non applicable, art. 293 B du CGI ». La réforme le concerne quand même, car il reste assujetti à la TVA.
En clair : Paul doit déjà pouvoir recevoir. En septembre 2027, ses factures aux pros passeront par sa plateforme, et celle-ci enverra aux impôts le total de ses dépannages chez des particuliers, tous les 2 mois.
Son grossiste lui facture des tuyaux
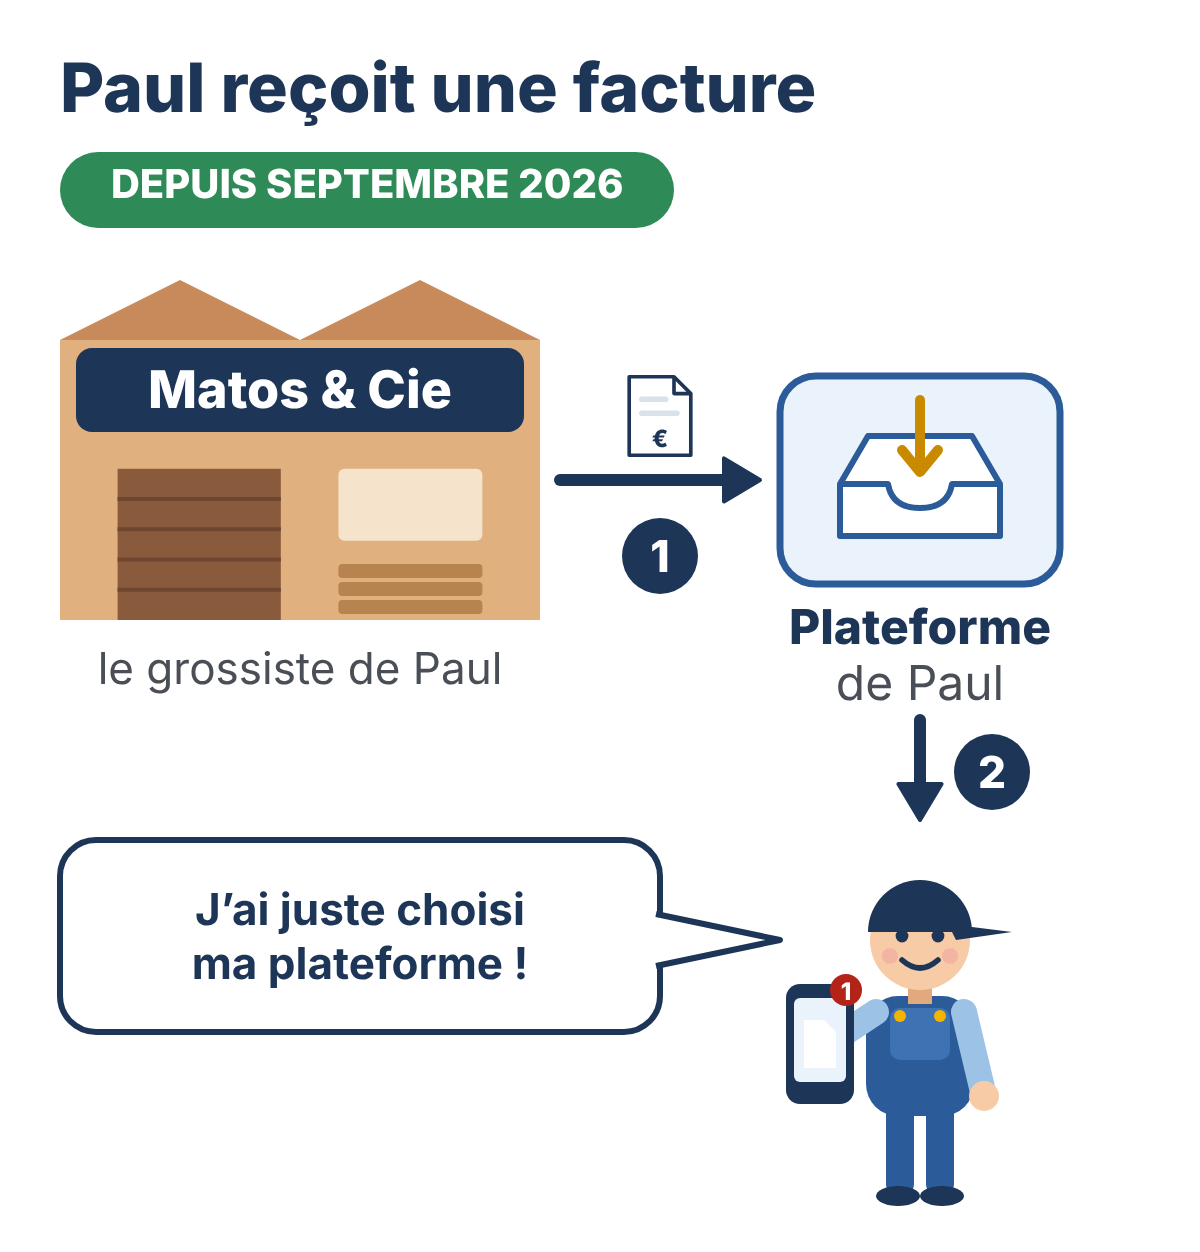
Paul achète son matériel chez Matos & Cie, un grand grossiste. Depuis le 1er septembre 2026, Matos & Cie envoie ses factures en électronique, même à un micro-entrepreneur. Sa plateforme trouve celle de Paul dans l’annuaire, grâce au SIREN de Paul, et lui envoie la facture (étape 1). Paul la retrouve dans son outil, avec ses factures reçues (étape 2). Il n’a eu qu’une chose à faire : choisir sa plateforme.
La quincaillerie de son quartier, une petite entreprise, peut encore lui remettre une facture papier ou un PDF jusqu’en septembre 2027.
Si Paul n’a pas choisi de plateforme, les impôts peuvent le mettre en demeure de régulariser sous trois mois. Ensuite, l’amende est de 500 €, puis de 1 000 € tous les trois mois tant que rien ne change.
Il facture un syndic de copropriété, un client pro
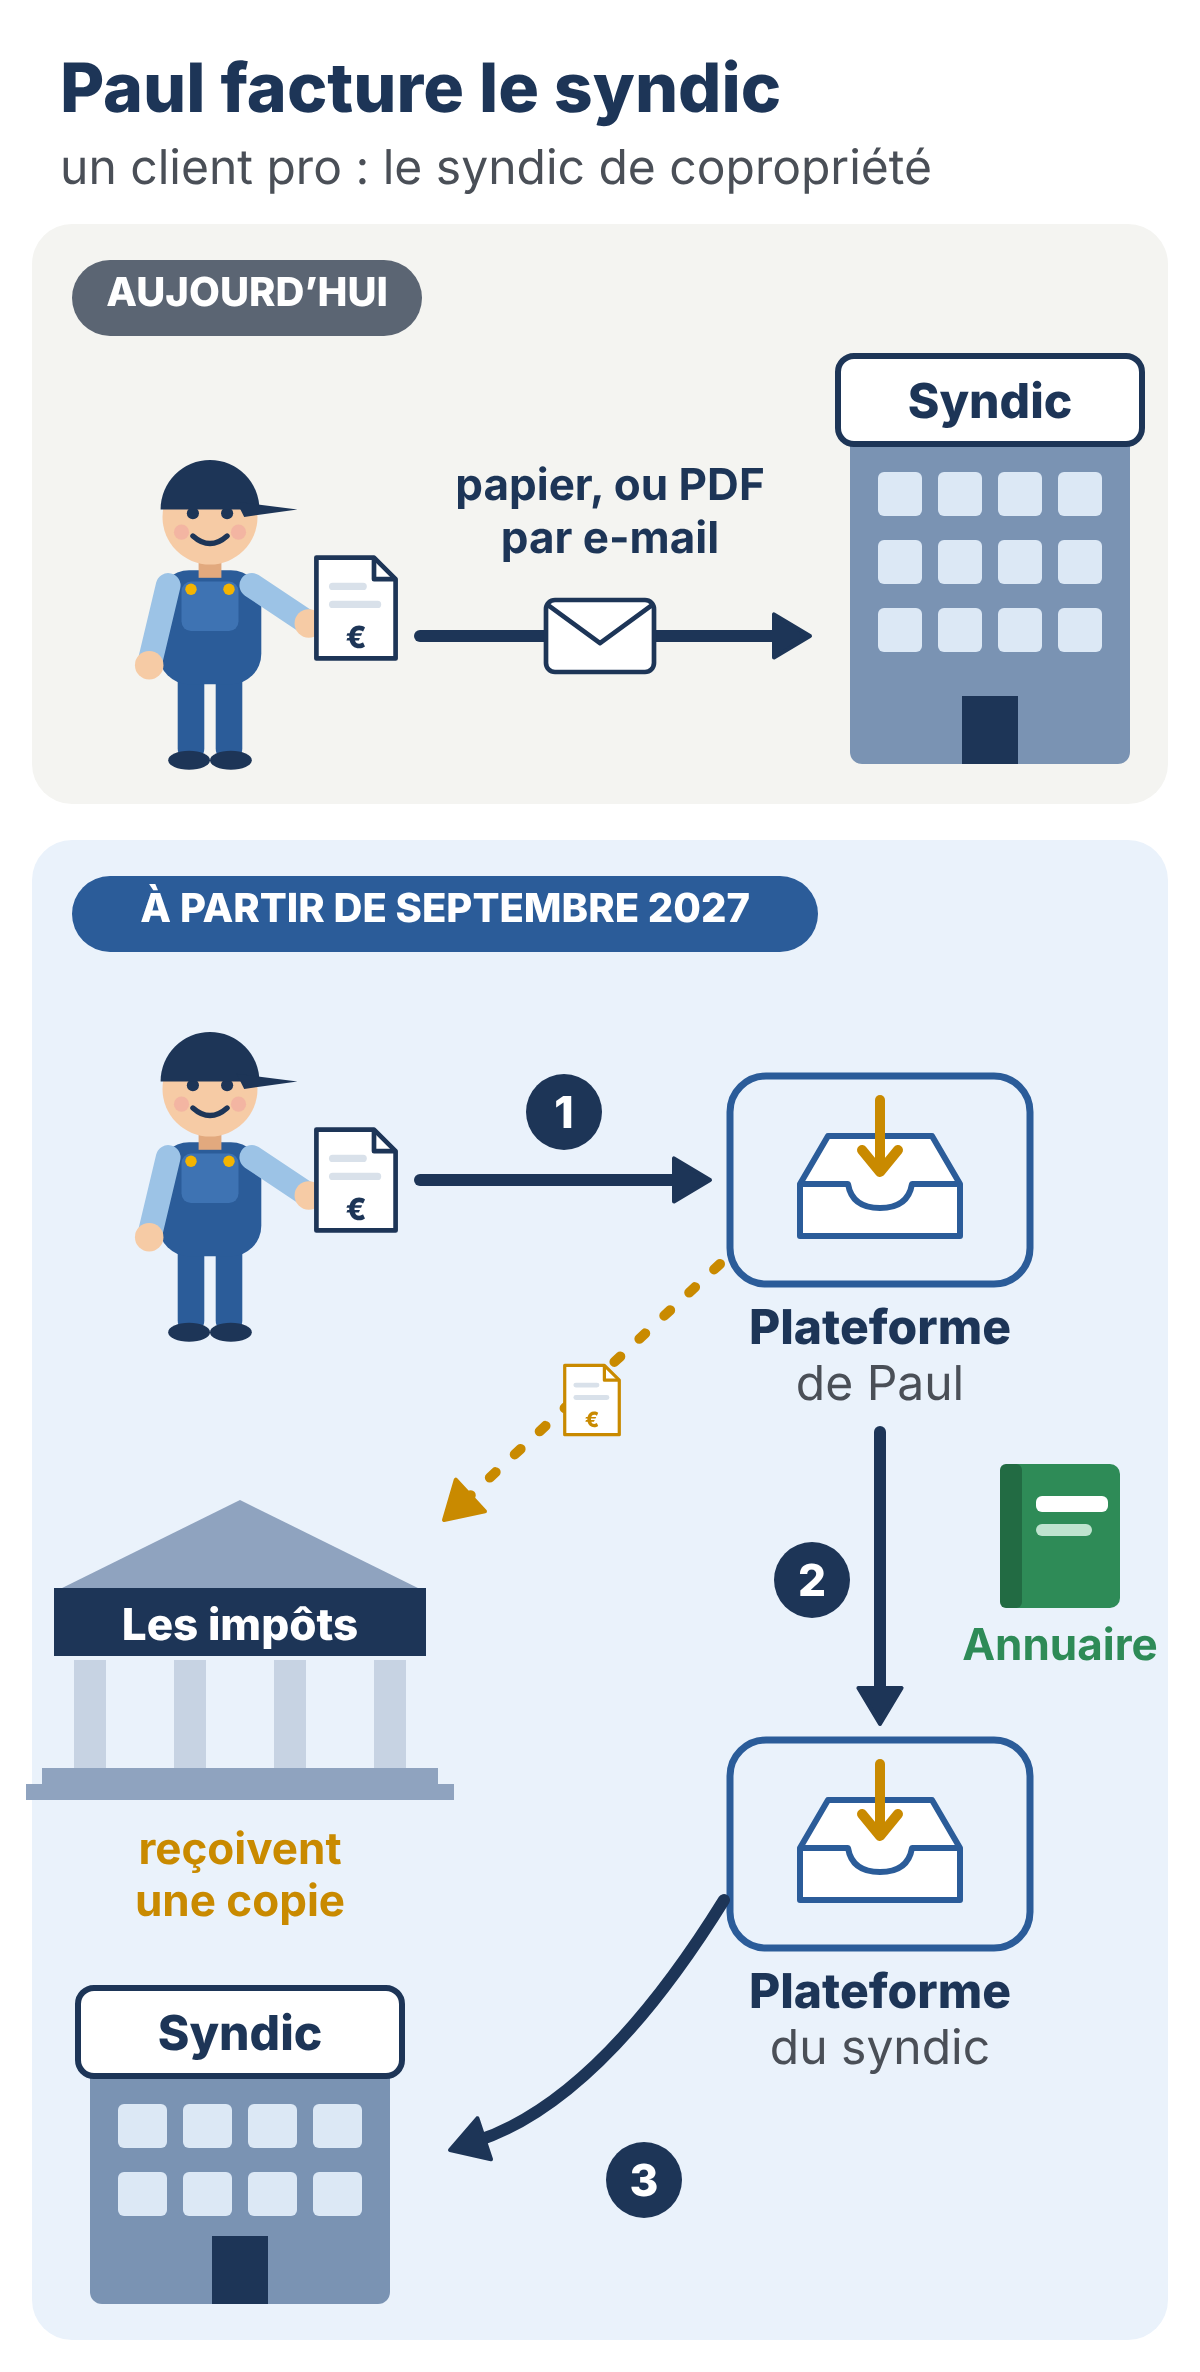
Aujourd’hui, Paul envoie sa facture en PDF par e-mail, ou sur papier. C’est encore valable.
À partir du 1er septembre 2027, Paul fait sa facture dans un outil relié à sa plateforme agréée et l’y dépose (étape 1). Sa plateforme cherche le SIREN du syndic dans l’annuaire, y trouve la plateforme du syndic et lui envoie la facture. Au passage, les impôts en reçoivent une copie (étape 2). Le syndic la retrouve dans son outil (étape 3).
La facture porte de nouvelles mentions : le SIREN du syndic, l’adresse de livraison si elle diffère de celle du client, et la nature de l’opération (des biens, des services, ou les deux). La mention « TVA non applicable » reste.
Une facture envoyée autrement coûtera 50 € d’amende par facture, dans la limite de 15 000 € par an.
Il dépanne Mme Martin, une particulière
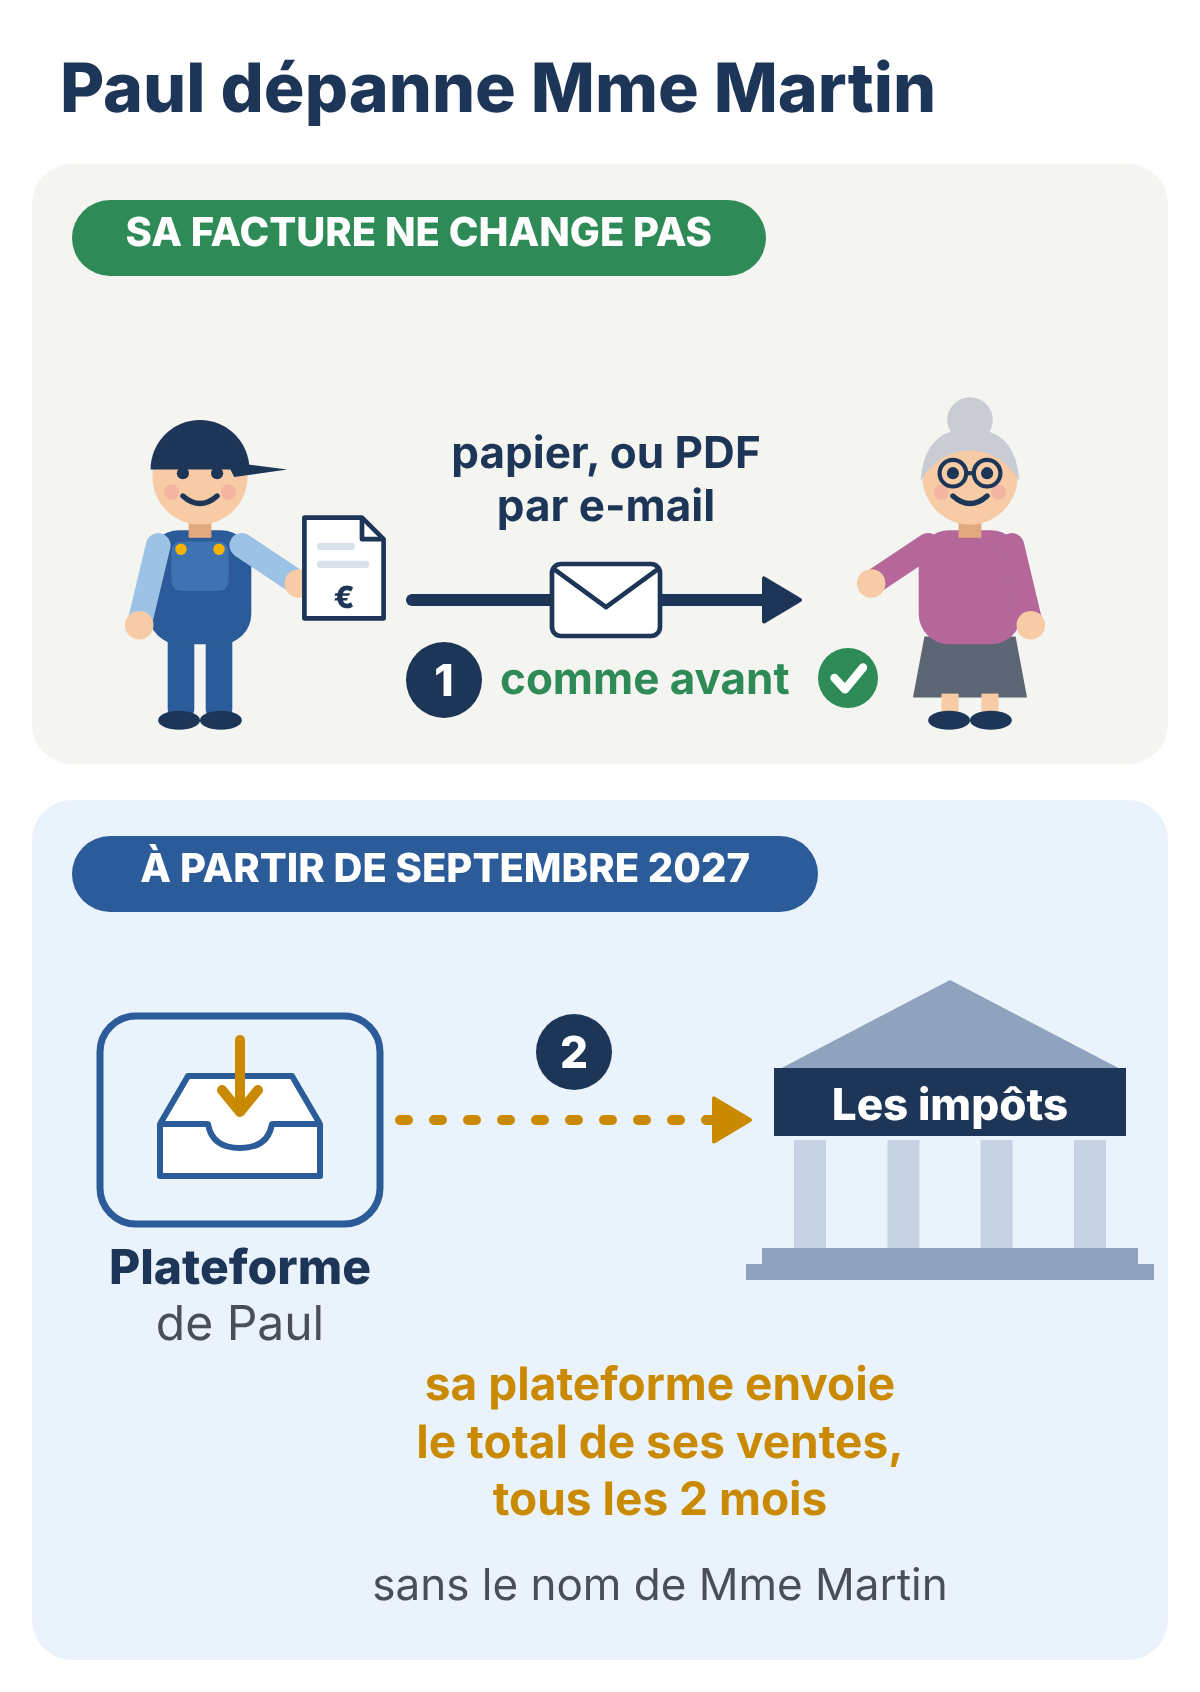
Sa facture ne change pas : papier, ou PDF par e-mail, comme aujourd’hui (étape 1). Les particuliers ne reçoivent pas de factures électroniques.
À partir du 1er septembre 2027, sa plateforme envoie aux impôts le total de ses ventes aux particuliers, jour par jour, sans le nom de ses clients : c’est l’e-reporting (étape 2). En franchise de TVA, Paul le fait tous les 2 mois. Il peut saisir ses totaux sur sa plateforme, ou les importer depuis son outil de facturation.
Comme il vend des services, il transmet aussi les paiements reçus : la date et le montant encaissé, au même rythme. Un e-reporting manquant coûte 500 € par envoi, dans la même limite de 15 000 € par an.
Exemple 2 : Léa, électricienne en SARL, qui facture la TVA
Léa dirige une SARL de 2 salariés : c’est une TPE. Elle facture la TVA. Jusqu’ici, elle était au régime simplifié de TVA. Ce régime disparaît le 1er janvier 2027 : elle passera au réel normal, avec en principe une déclaration chaque trimestre.
En clair : Léa doit déjà pouvoir recevoir. En septembre 2027, ses factures aux pros passeront par sa plateforme, et celle-ci enverra aux impôts le total HT et la TVA de ses ventes aux particuliers, chaque mois.
Son grossiste lui facture des câbles
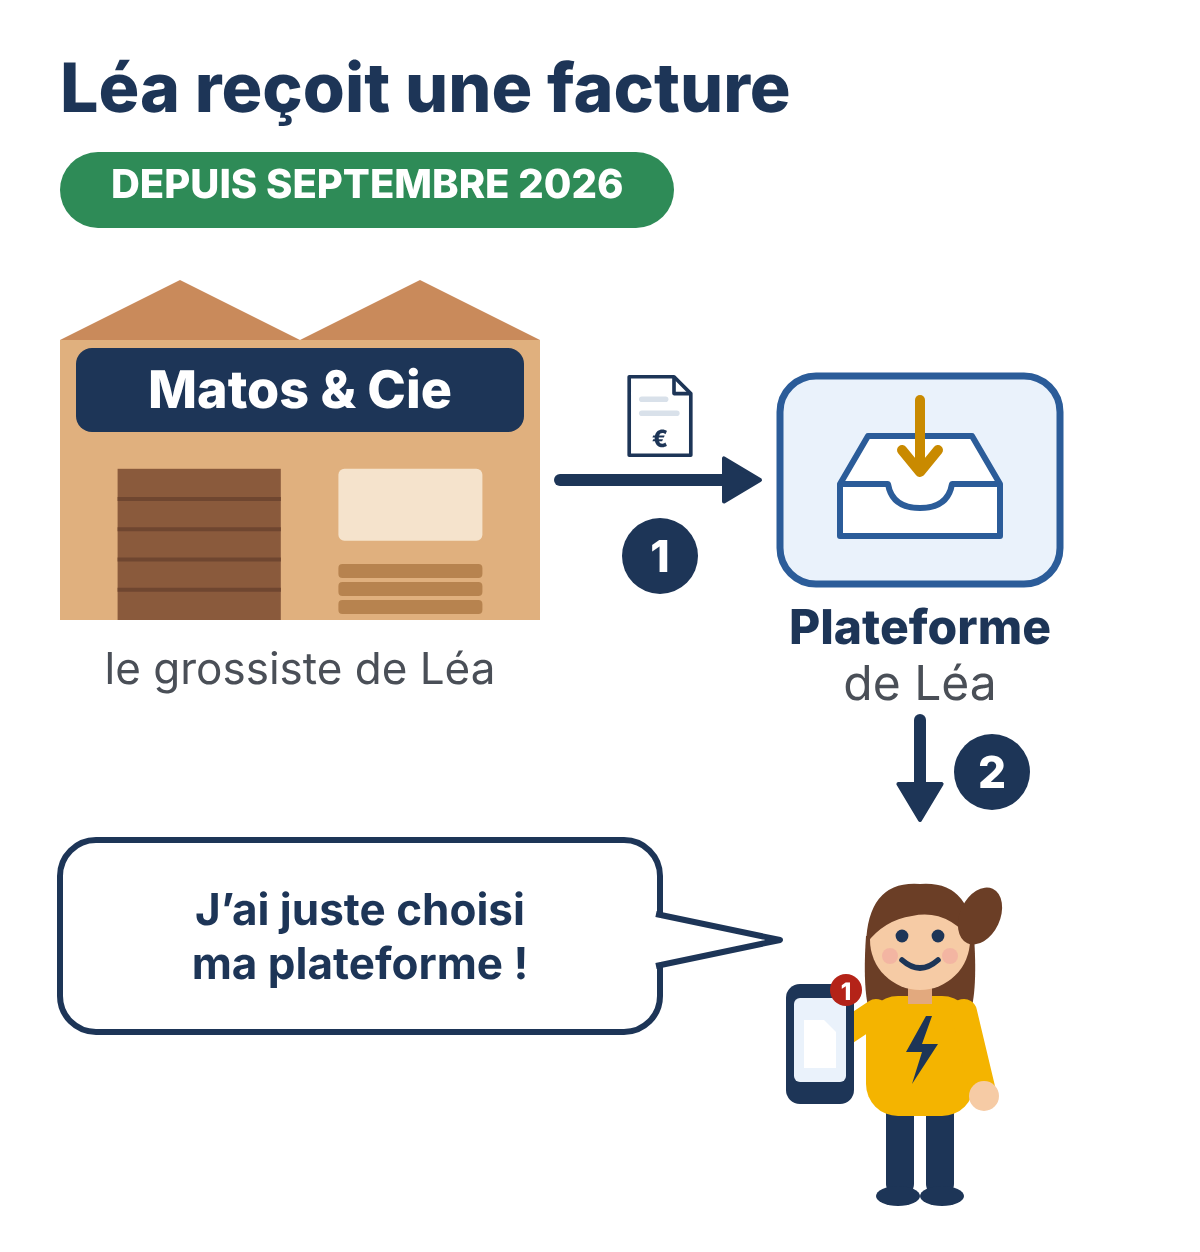
Léa achète elle aussi son matériel chez Matos & Cie. Depuis le 1er septembre 2026, ce grossiste envoie ses factures en électronique. Sa plateforme trouve celle de Léa dans l’annuaire, grâce au SIREN de la SARL, et lui envoie la facture (étape 1). Léa la retrouve dans son outil, avec ses factures reçues (étape 2). Elle n’a eu qu’une chose à faire : choisir sa plateforme.
Ses petits fournisseurs peuvent encore lui remettre une facture papier ou un PDF jusqu’en septembre 2027.
Si Léa n’a pas choisi de plateforme, les impôts peuvent la mettre en demeure de régulariser sous trois mois. Ensuite, l’amende est de 500 €, puis de 1 000 € tous les trois mois tant que rien ne change.
Elle facture le client A, une agence immobilière
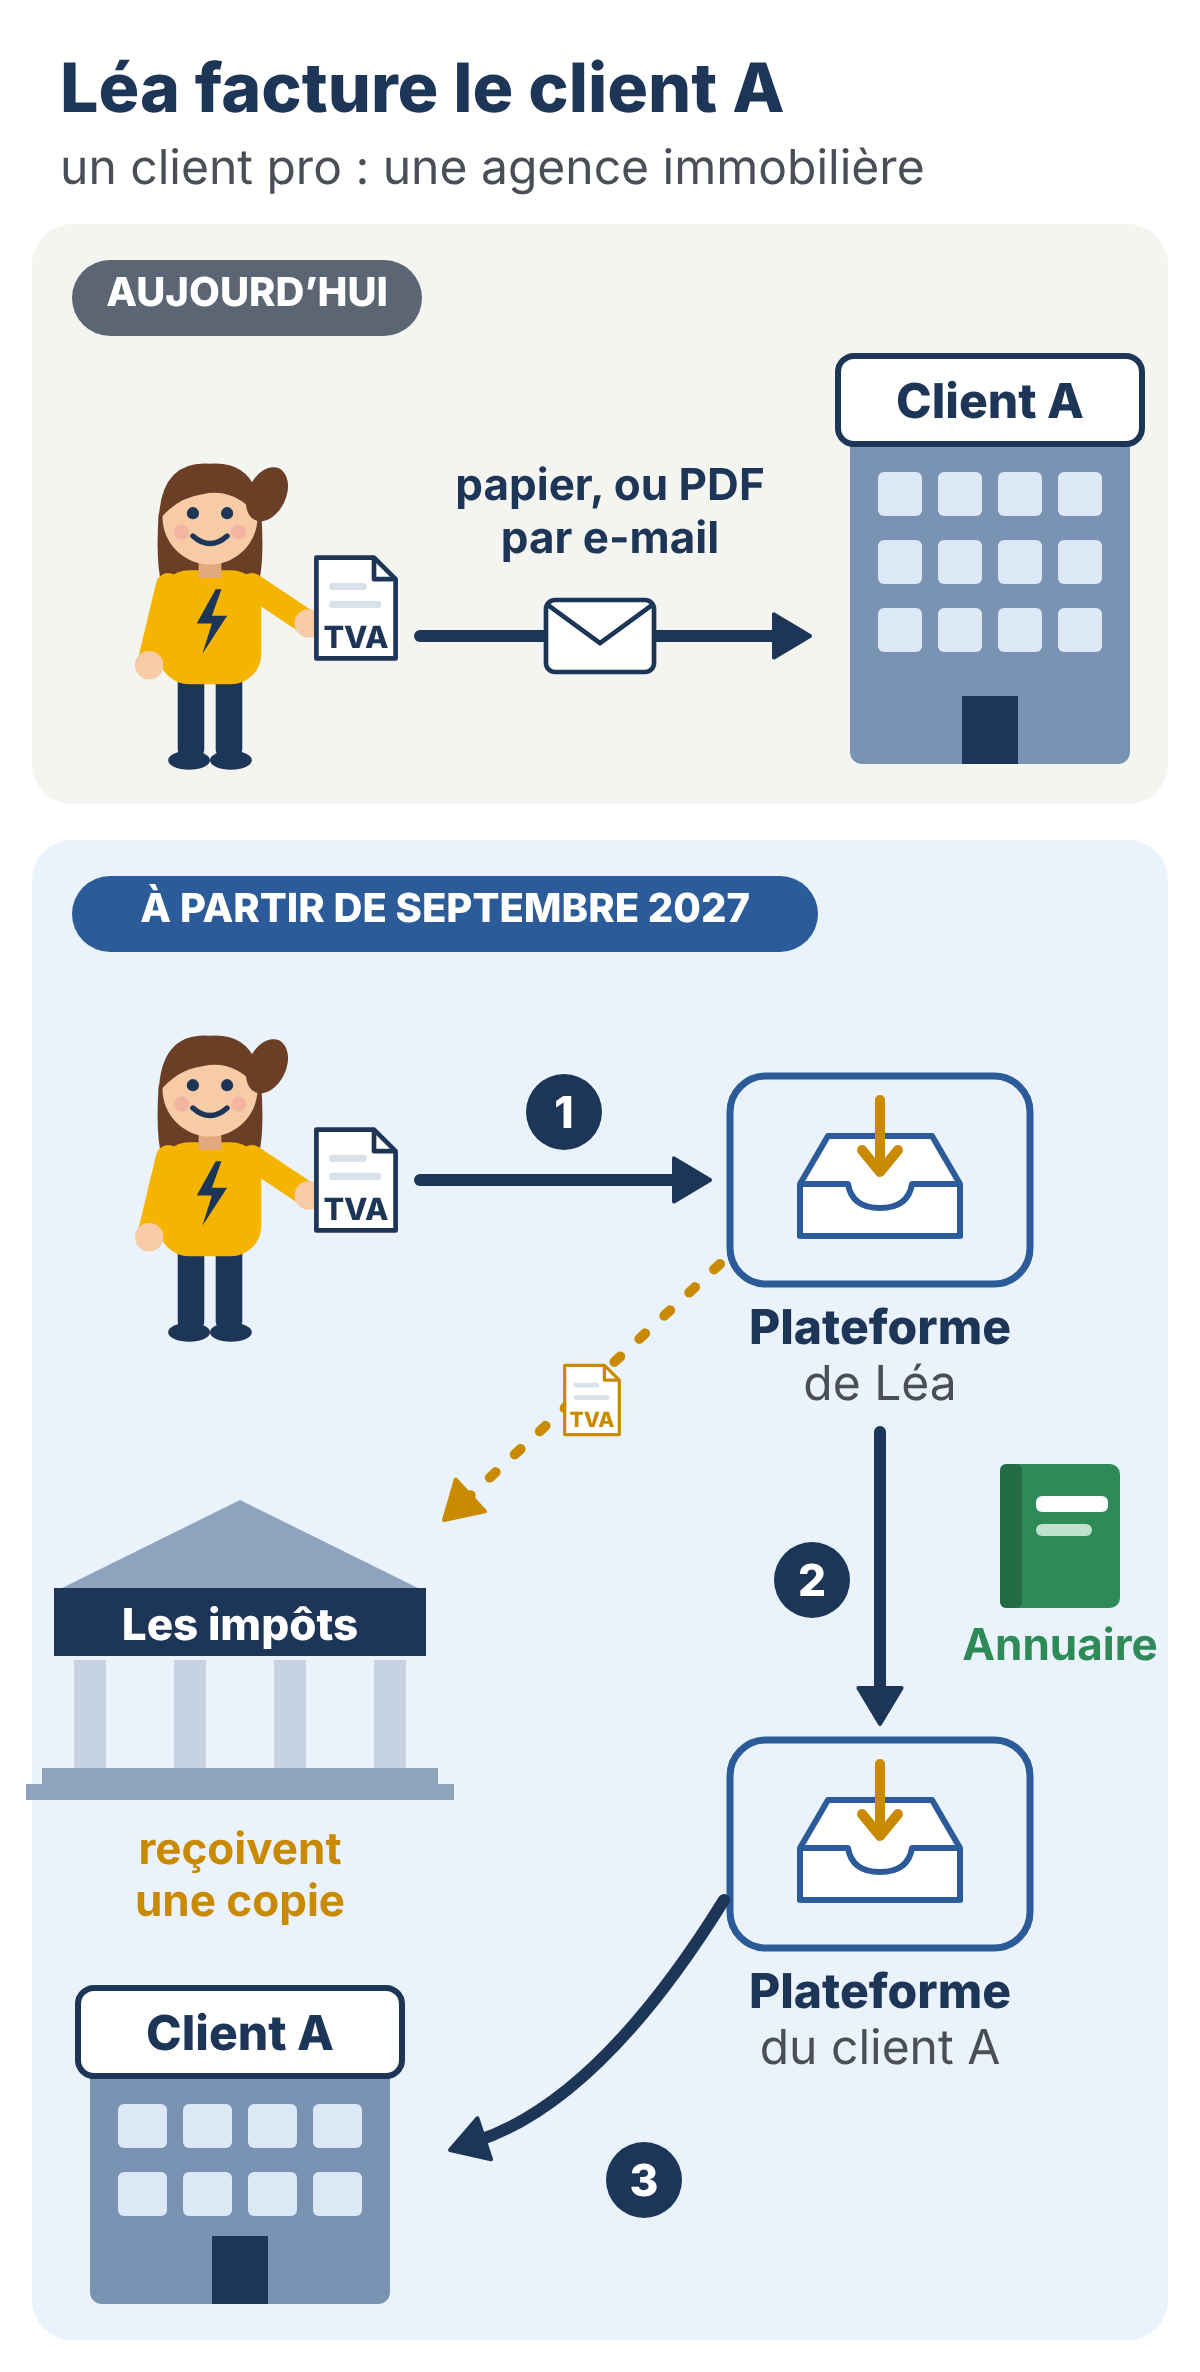
Aujourd’hui, Léa envoie sa facture en PDF par e-mail, ou sur papier. C’est encore valable.
À partir du 1er septembre 2027, Léa fait sa facture dans un outil relié à sa plateforme agréée et l’y dépose (étape 1). Sa plateforme cherche le SIREN du client A dans l’annuaire, y trouve la plateforme du client A et lui envoie la facture. Au passage, les impôts en reçoivent une copie (étape 2). Le client A la retrouve dans son outil (étape 3).
La facture porte de nouvelles mentions : le SIREN du client A, l’adresse de livraison si elle diffère de celle du client, et la nature de l’opération (des biens, des services, ou les deux). Si Léa a choisi de payer la TVA d’après les débits (à la facturation plutôt qu’à l’encaissement), la facture doit aussi l’indiquer.
Une facture envoyée autrement coûtera 50 € d’amende par facture, dans la limite de 15 000 € par an.
Elle installe un tableau électrique chez M. Durand, un particulier
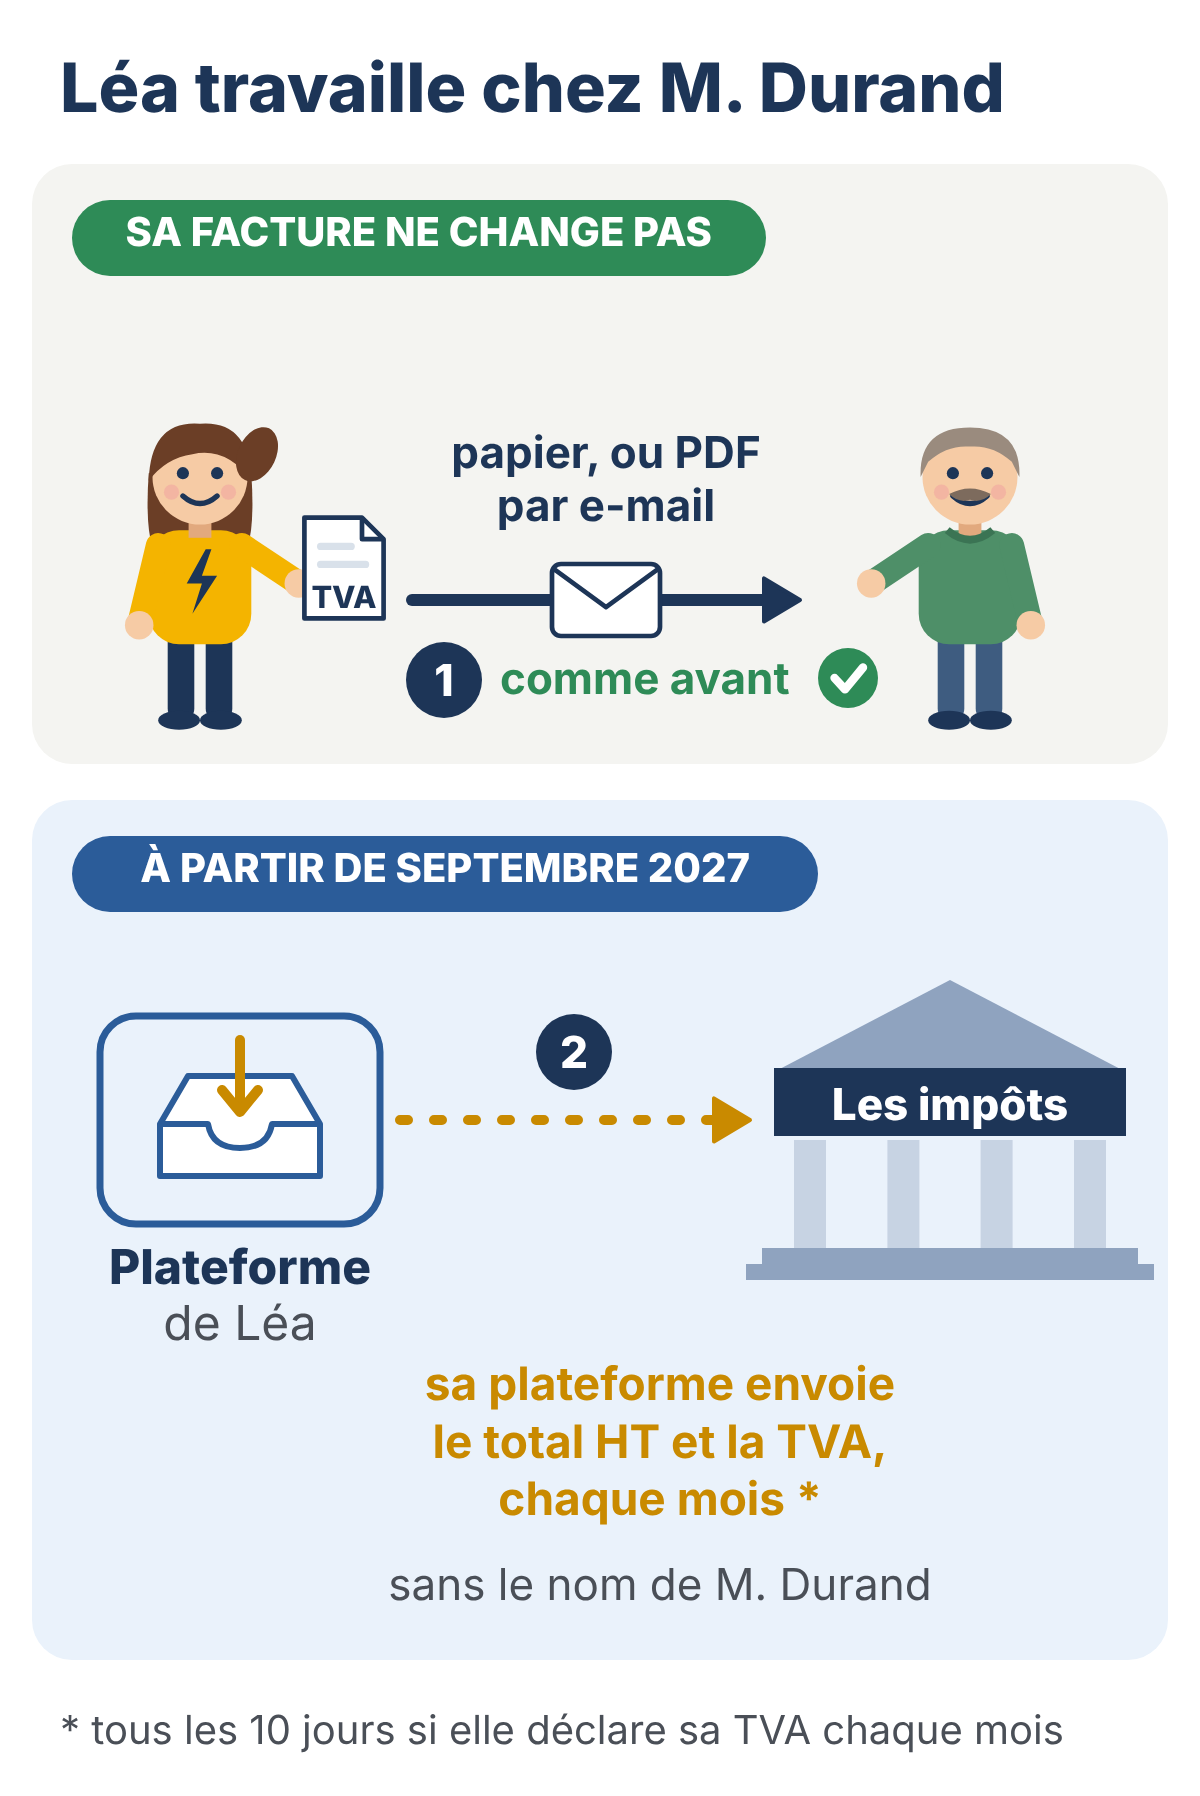
Sa facture ne change pas : papier, ou PDF par e-mail, comme aujourd’hui (étape 1). Les particuliers ne reçoivent pas de factures électroniques.
À partir du 1er septembre 2027, sa plateforme envoie aux impôts le total HT de ses ventes aux particuliers, jour par jour, avec la TVA par taux, sans le nom de ses clients : c’est l’e-reporting (étape 2). Avec une déclaration de TVA trimestrielle, Léa le fait une fois par mois. Avec une déclaration mensuelle, ce serait tous les 10 jours.
Comme elle vend des services, elle transmet aussi les paiements reçus : la date et le montant encaissé. Un e-reporting manquant coûte 500 € par envoi, dans la même limite de 15 000 € par an.
Ce qui change par rapport à Paul
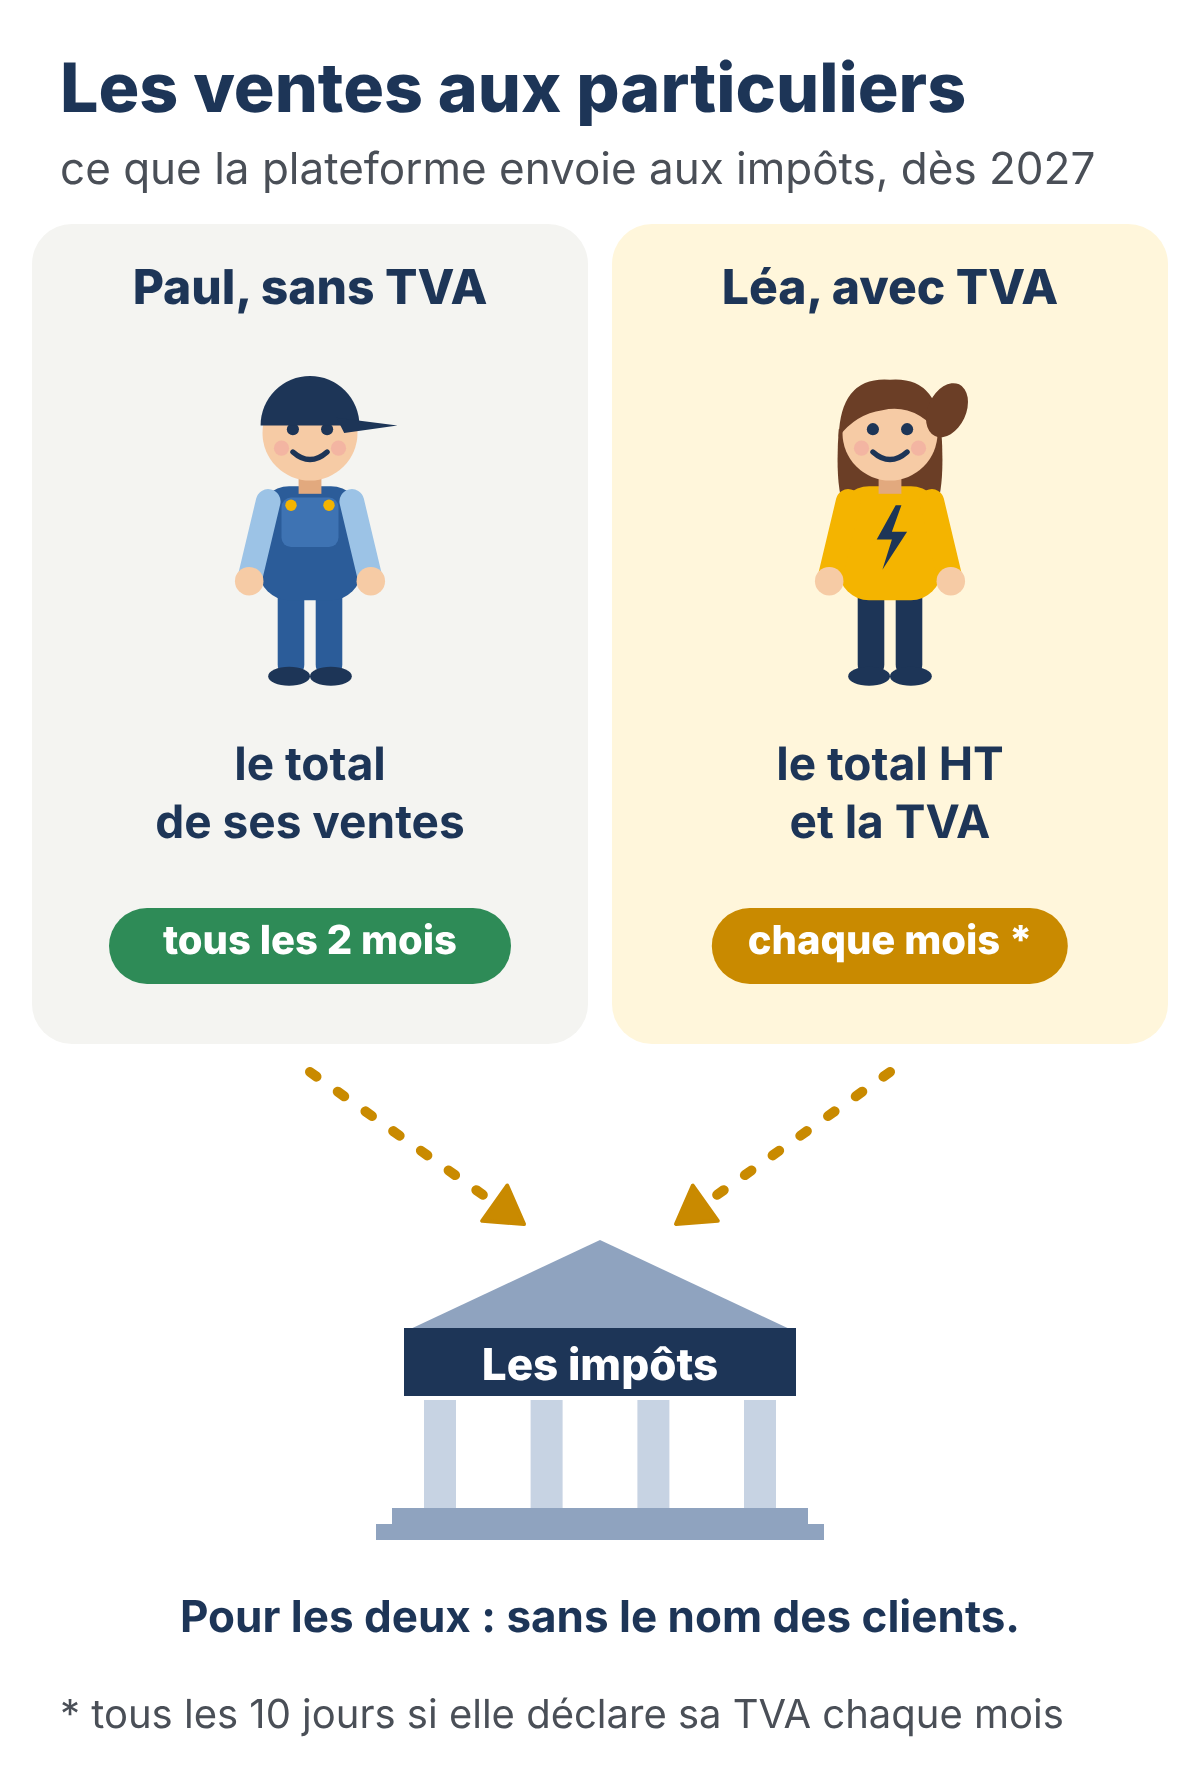
- Les dates sont les mêmes : recevoir depuis septembre 2026, envoyer ses factures aux pros et faire l’e-reporting à partir de septembre 2027.
- La TVA apparaît partout : sur ses factures, et dans ce que sa plateforme envoie aux impôts (le total HT et la TVA par taux).
- L’e-reporting part plus souvent : chaque mois pour Léa, ou tous les 10 jours si elle déclare sa TVA chaque mois, contre tous les 2 mois pour Paul.
- Une mention de plus sur ses factures si elle a choisi de payer la TVA d’après les débits.
Exemple 3 : Matos & Cie, un grand grossiste en matériaux
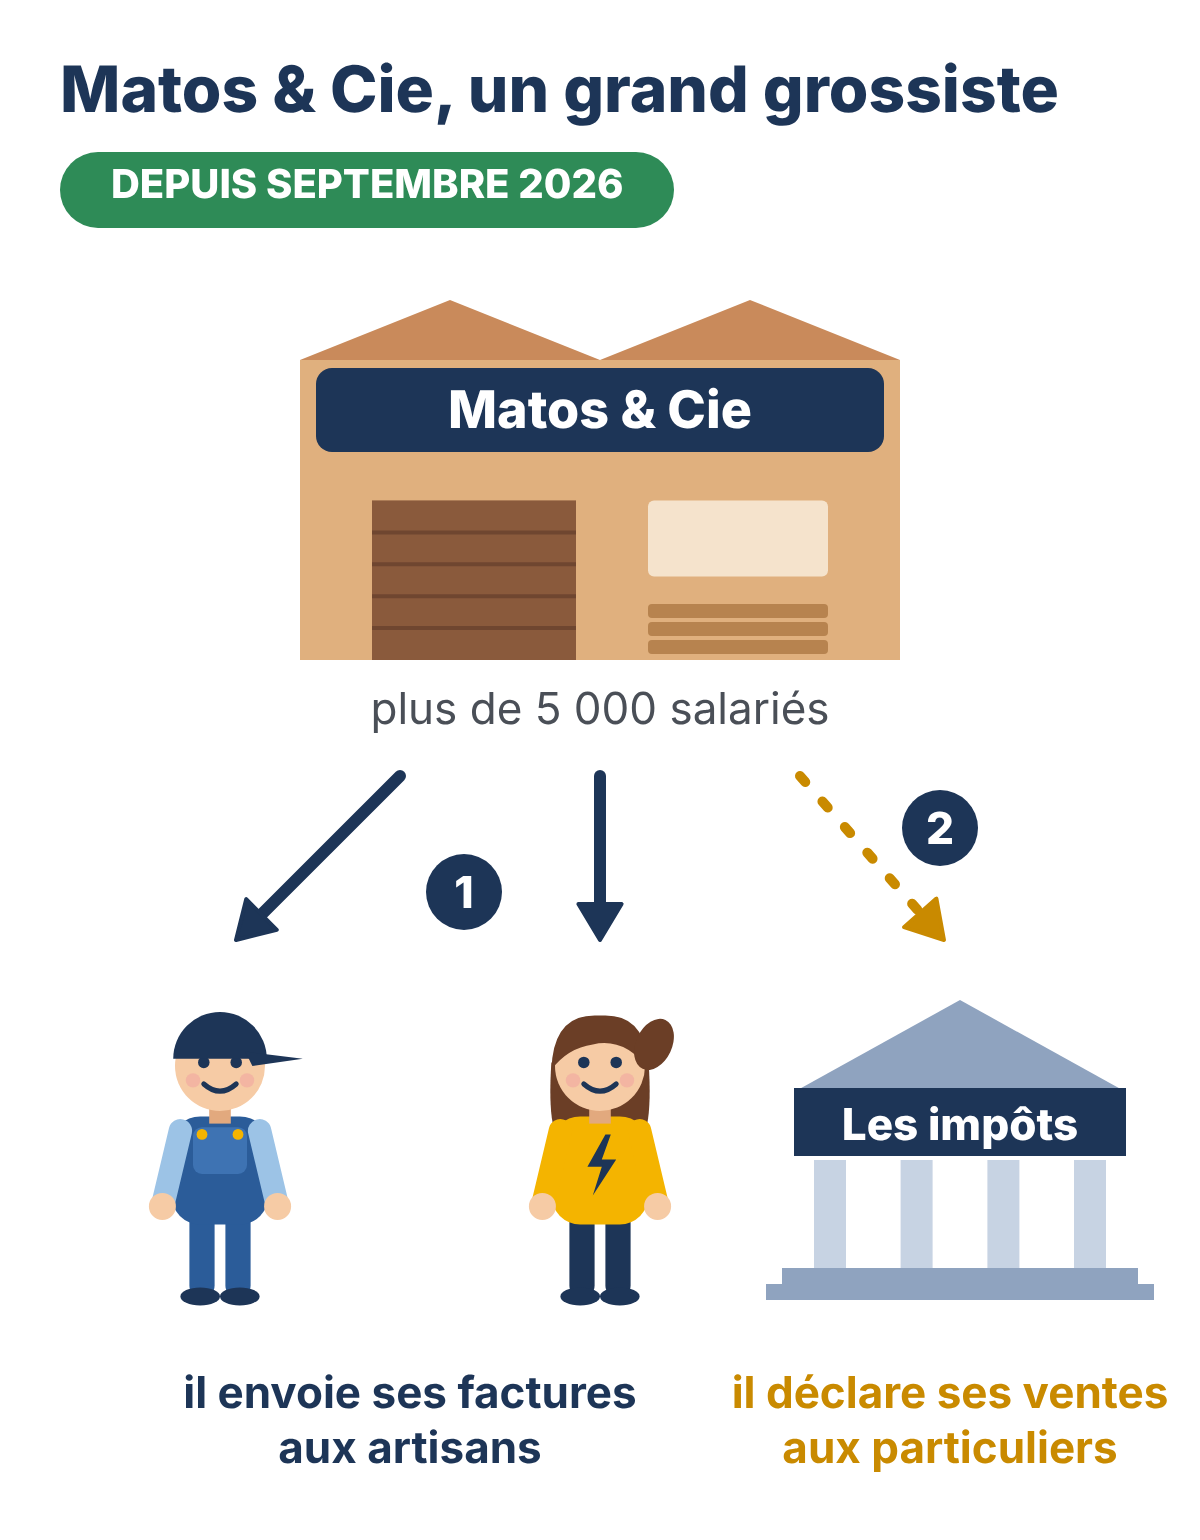
Matos & Cie, le grossiste où Paul et Léa achètent leur matériel, emploie plus de 5 000 salariés : c’est une grande entreprise. Pour lui, tout a commencé le 1er septembre 2026 :
- il envoie toutes ses factures à ses clients pros en électronique, y compris aux artisans en micro-entreprise. C’est pour cela que Paul et Léa doivent déjà pouvoir recevoir (étape 1) ;
- il fait l’e-reporting de ses ventes au comptoir à des particuliers (étape 2) ;
- il reçoit déjà des factures électroniques de ses gros fournisseurs. Les petits suivront en septembre 2027.
Ce que cela change pour vous. Si l’un de vos fournisseurs est une grande entreprise ou une entreprise de taille intermédiaire (ETI), ses factures arrivent déjà sur votre plateforme. Prenez l’habitude d’y regarder, comme vous regardez votre boîte aux lettres.
Ce que vous avez à faire
- Maintenant : choisissez une plateforme agréée pour recevoir vos factures. Une offre gratuite suffit : voir notre guide de la plateforme agréée gratuite.
- Ensuite : donnez votre numéro SIREN à vos fournisseurs habituels, pour qu’ils vous trouvent dans l’annuaire.
- Avant septembre 2027 : vérifiez que votre outil de facturation saura envoyer des factures électroniques et faire l’e-reporting. Sinon, changez-en. Nos guides pour les artisans du bâtiment, les micro-entrepreneurs, les commerçants et les utilisateurs de SumUp vous aident à choisir.
- Dès maintenant aussi : notez le SIREN de vos clients professionnels. Il deviendra obligatoire sur vos factures.
Les pièges à éviter
- Croire qu’un PDF envoyé par e-mail est une facture électronique. Ce n’en est pas une, même s’il sort d’un logiciel.
- Attendre 2027. La réception est obligatoire depuis le 1er septembre 2026, pour toutes les entreprises assujetties à la TVA.
- Se croire dispensé en franchise de TVA. Un micro-entrepreneur qui ne facture pas la TVA est concerné, comme Paul.
- Chercher la plateforme gratuite de l’État. Elle n’existe pas : l’administration tient l’annuaire, mais les factures passent par des plateformes privées.
- Payer un logiciel « pour être en règle ». Plusieurs plateformes agréées ont une offre gratuite. Un logiciel payant se justifie par le temps qu’il vous fait gagner, pas par la réforme.
Questions fréquentes
Une facture en PDF envoyée par e-mail est-elle une facture électronique ?
Non. Une facture électronique contient des données qu’un logiciel sait lire, et elle passe par une plateforme agréée. Le PDF reste possible pour vos clients particuliers. Pour vos clients pros, il reste possible jusqu’en septembre 2027 si vous êtes une PME, une TPE ou une micro-entreprise.
Je n’ai que des clients particuliers : suis-je concerné ?
Oui, de deux façons. Vous devez pouvoir recevoir les factures électroniques de vos fournisseurs depuis septembre 2026. Et à partir de septembre 2027, votre plateforme transmettra aux impôts le total de vos ventes : c’est l’e-reporting.
Faut-il payer pour avoir une plateforme agréée ?
Non. Plusieurs plateformes de la liste officielle ont une offre gratuite, dont Tiime, Indy, Abby, Shine, Qonto et Dougs. Le détail est dans notre guide de la plateforme agréée gratuite.
Puis-je changer de plateforme ?
Oui, à tout moment, et vous pouvez en utiliser plusieurs. Vérifiez seulement laquelle est inscrite pour vous dans l’annuaire : c’est là qu’arrivent vos factures.
Que risque-t-on si on ne fait rien ?
Sans plateforme pour recevoir : une mise en demeure, puis 500 €, puis 1 000 € tous les trois mois. Une facture non électronique : 50 € par facture. Un e-reporting manquant : 500 € par envoi. Ces deux dernières amendes sont plafonnées à 15 000 € par an. Une première erreur n’est pas sanctionnée si vous la corrigez de vous-même, ou dans les 30 jours suivant la demande de l’administration.
Une erreur, un prix qui a changé ? Écrivez-nous à contact@speedpaperasse.fr : nous lisons tous les messages.
Mis à jour le 12/10/2026.
Sources (consultées les 11 et 12/10/2026) :
- impots.gouv.fr, Je passe à la facturation électronique (modifiée le 01/09/2026)
- impots.gouv.fr, À partir de quand suis-je concerné ? et Franchisé en base, micro-entrepreneur : suis-je concerné ?
- impots.gouv.fr, Une facture envoyée par mail est-elle une facture électronique ?
- impots.gouv.fr, FAQ « Je découvre la facturation électronique » (PDF) (01/09/2026)
- impots.gouv.fr, e-reporting : données de transaction et données de paiement ; fiches TPE n° 7 et n° 8 (PDF)
- impots.gouv.fr, suppression du régime simplifié de TVA au 1/01/2027 (22/09/2026)
- impots.gouv.fr, liste des plateformes agréées (22/09/2026)
- economie.gouv.fr, Tout savoir sur la facturation électronique
- entreprendre.service-public.gouv.fr, Facturation électronique : les sanctions évoluent (20/02/2026)